

前不久的时候, 抖音和腾讯视频这两个老是打官司的所谓冤家之间, 完成了那个被称为世纪大和解的大事件, 这个动作同时也标志着长视频和短视频开始走向融合并且共生共存的一个新阶段已经正式拉开了序幕, 但是我们在聚光灯照不到的地方更加关心的其实是那些没有紧跟着这一波流行趋势走的玩家们存在的具体状况, 快手就是其中的一个具有代表性的例子, 从以前的时候一直到今天为止, 快手都把主要精力放在了认真地深耕自己平台的内部生态环境上面, 这样做的主要目的是为了能够让内容生产和商业变现两个方面在平台内部形成为一个可以自我循环运转的良好闭环体系, 而在2022年那一年所公布出来的那份非常出色的财务报告, 也用很实际的数据很好地证明了这种坚持下来的发展策略是完全正确的并且取得了非常大的成功。
然而, 从一直不停地邀请明星入驻, 还有在线下推广方面持续加大投入这两个情况来看, 快手在用户增长这块, 心里依旧感到非常饥渴。因为说到底, 内循环要是想持续长久地运转下去, 那绝对不能缺少源头活水源源不断地流进来。
可是问题在于, 随着那些正规军开始纷纷涌进短剧这个赛道里, 多多视频在“网赚模式”这一点上表现得比之前还要出色, 青出于蓝而胜于蓝, 而对于夹缝当中苦苦挣扎的快手来说, 想要实现在两位数的用户增长这样的高目标, 接下来所会面临的挑战, 肯定会变得越来越巨大且严峻。
快手为什么不热衷于“长短合作”
现在, 抖音和腾讯视频已经是握手联合的状态了, 这样一来, 它就已经缔结了目前看来是最庞大的长视频与短视频联盟的一个存在, 爱奇艺、腾讯视频、搜狐视频、西瓜视频这些平台都在里面摆着列着了, 反正像这样的一串名单往下列举的时候, 我们会发现, 关于市面上大部分热门影视IP这一回事儿, 抖音差不多是把这些东西全都给包揽到手里的一个局面, 就是这么一个事情。
相比之下, 快手在这方面的动作变得迟缓太多, 只和乐视达成了二创授权合作, 手中仅有《甄嬛传》、《太子妃升职记》等寥寥几部经典剧集, 所以很难参与到近几年来的影视热潮之中。
未来, 抖音将进一步成为全网热门影视娱乐的舆论中心, 而快手则有可能会进一步边缘化。
当然, 快手之所以对于长视频与短视频的合作这件事并不是抱有很高的热情, 这个情况背后有一个非常直接的原因, 那就是他们的心思全部集中在了微短剧这个特定的赛道上面, 并且在这种投入之下, 他们已经构建出了一个可以在内部实现自我满足、自我循环的微短剧内容生态系统, 而这个生态系统所展现出的野心是非常巨大的, 因为他们企图从爱奇艺、优酷和腾讯视频这几家大型平台那里抢夺走更多的用户群体。
鉴于这样一种局面, 当快手的微短文生态逐渐形成了一种包含正式剧集播放和二次创作分享在内的内部闭环运作模式之后, 他们在战略层面自然就不会再去引入其他外部的影视内容素材了, 因为一旦引入了这些外部内容, 就很容易造成对用户注意力的分流, 而这正是他们极力想要避免的情况发生。
现在, 在微短剧这个赛道里, 快手确实是在领跑。抖音、腾讯视频、芒果TV、优酷这些平台呢, 都在使劲追赶。快手之所以表现得这么好, 不只是因为它出手比较早。
还因为那种土的味道的、情节狗血的尺子比较大的、节奏很快的微短剧, 更符合下沉市场观众的审美口味。就像当年快手制作的GIF图片最先征服了底层用户一样。它也希望靠微短剧完成那个“农村包围城市”的任务。它指望能实现逆袭长视频平台的那个壮举。
然而, 随着监管部门动手对微短剧开展专项整治工作, 这会迫使各大平台去清理那些不好的内容, 所以短剧行业马上就要结束那种没有规矩的胡乱发展阶段了, 于是快手在前面积累的竞争优势就会被平掉, 结果就是所有的平台都到了同一条起跑线上重新开始竞争。
4月15号到16号这两天, 快手、抖音啊还有微信, 它们接二连三地把那个关于小程序短剧的规范治理的公告给发出来了。紧接着, 就有一千九百五十六个微短剧的小程序被处置然后下架了。
具体来说, 快手是在16号凌晨之前, 一共下架了八十两个不守规矩的微短剧类型的小程序。
抖音那边, 是治理并且下架了超过三百个有违规问题的短剧小程序。而微信这边, 总共是对一千九百五十六个不合规的小程序进行了处理动作。
这样的自我审查, 这只是一个刚刚开始的局面, 在将来, 微短剧这个领域, 可能就不能单单只依靠直接去戳中用户觉得爽的那个地方, 用这种方式来引发巨大的流量话题了, 它们需要甩掉身上那些所谓的“擦边”的标签, 还要把“低俗”的标签给扔掉, 同时也得抛弃掉“同质化”的特征, 然后走向那种精品化的方向吧, 再去追求一种精细化的运营模式。
不论是影视相关的资源有多少, 还是制作能力的强弱问题, 抑或是现在观众们的审美水平到了哪个地步, 在微短剧这一条竞争赛道上, 长视频平台所拥有的优势, 将会变得越来越明显, 这一点是显而易见的。
从去年开始, 情况就变成了这样, 微短剧市场已经不再是由快手独自称霸了。你看芒果TV那边, 《念念无明》和《虚颜》这两部片子播出来的时候, 成绩那是相当的不错。
再看腾讯视频最近弄出来的《招惹》, 这部片子也成功突破了原有圈层的影响范围, 它只用了B级的制作成本, 就打出了S+级别的效果来, 这样一来以后肯定会促使他们在这方面投入更多的资源去加码。就连正午阳光这种级别的头部影视大公司, 也开始涉足短剧还有短片这方面的领域了。
现在的正规军都一个一个地进来了, 快手这家公司就没法再一个人把短剧市场这么值钱的好处独吞了。往后看, 那些能做长视频的大平台, 以后能让自己家拍的好长片和短片子互相引导流量, 还能让外头的短视频和长视频一起呼应着来。
快手这边搞的短剧自己玩自己的那套循环系统, 是建立在自己走在前面的基础上才有的。要是遇到更厉害的竞争对手打擂, 他们肯定很难跟那种开放的、又用短片又会用长片的大联盟去硬碰硬打赢这场仗。
郭德纲入驻快手却很难成为下一个流量密码
近日郭德纲那边官宣了独家要入驻到快手这个平台去, 然后他的那些弟子像岳云鹏、烧饼还有张九龄这些人就都排队来互动了, 就在短短的几个小时之内, 他那个快手的账号就已经涨了将近60万的粉, 在此之前冯巩、蔡明、岳云鹏、宋小宝这些艺人也都先后入驻了快手这里, 所以说现在快手已经把这国内头部的喜剧人全都收集起来了, 直至到今天快手这个地方也还是要把明星的运营作为一个拿来引流和促使活跃的重要手段。
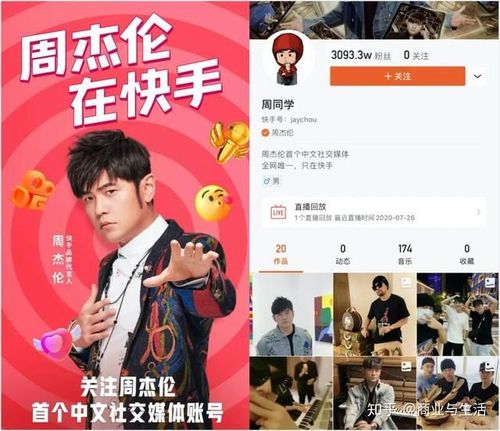
可是, 除去周杰伦以外, 快手这个平台在搞明星运营这个事情上面, 那效果真是不怎么好。根据新榜那边公布出来的数据显示说, 从入驻开始算到现在, 已经过了两年半了, 但周杰伦他仍然是快手这边最受大家关注的, 也就是最关键的能吸引流量的那个点。
要是看快手在全一年内播放量排名在前一百名里的那些视频的话, 就会发现周杰伦一个人就占了九条的位置。而这种情况发生的主要原因, 主要是得益于周杰伦本人那种全国范围内都知道的影响力, 加上他互动搞得比较频繁, 而不是说靠快手平台自己在运营方面给了他什么样的特别的帮助或者是额外的支持。
相比之下, 尽管快手去年在成龙、黄子韬、时代少年团、硬糖少女等明星直播上花了大力气, 同时还举办了《声声如夏花》、“一千零一夜晚会”、“麦入夏天群星演唱会”等自制综艺节目, 但是这些举动并没有引起多大的反响。
分析其原因不难发现, 对于快手平台来说明星引流这一效果严重依赖于跟老铁们做的日常互动内容, 然而这对绝大多数明星群体而言是完全不现实的局面。快手主播丁老五他曾经就在直播里面非常遗憾地进行表达, 具体的内容为成龙大哥这名气程度是绝对最大的一个存在, 可是非常遗憾的是他不选择出来进行直播活动。
相比之下, 抖音已经找到了不再依赖于明星的全新流量获取方式。
在去年的疫情期间, 借助全民健身这种大势头, 成功捧红了刘畊宏, 之后又借着新东方进行转型这个契机, 进一步推火了董宇辉以及东方甄选, 等到马保国禁令解除的时候, 立刻第一时间邀请他来进行直播带货工作, 这一系列操作下来, 完全可以被称为是热点制造机也是流量放大器, 而张大大在抖音平台上面重新获得关注这件事, 明确标志着明星变成网红这种发展趋势正在不断加速进程, 使得抖音最终成为了众多明星实现重新出道展示自我的一个秀场。
从比较的情况来看, 在快手上面,明星和网红这两类人群之间还是存在着非常明显的界限的, 这种分隔的状态还没有被打破, 也就是说, 他们之间的隔阂依旧没有能够消除, 两个不同的群体之间的界限依然十分的清晰。
在去年, 快手因为花费重金推出的两个大IP, 也就是冬奥会和周杰伦这两件事, 成为了打破圈层限制的关键因素。对于今年上半年来说, 已经不再出现像冬奥会或者世界杯这样能让全民都去关注的体育赛事了, 因此快手在体育营销这一方面所能够取得的打破圈层的成效, 恐怕将会减少相当一部分。
同时, 由周杰伦构成的这块金字招牌也正在处于边际效应不断减少的状态中, 所以现在快手必须急忙去寻找新的打破圈层的方法或者是秘诀。
根据新榜提供的数据显示, 如果要把快手小店以及快手福利社这些官方账号全部都排除在计算范围之外, 那么在去年全年的时间内, 快手平台上面一共有16个账号的粉丝增长数量超过了一千万人次这个数值。
这种情况不仅其整体数量和2021年的时候保持着完全一样的状态没有发生变化, 而且那些出现的具体面孔也基本上大都是人们早就认识的老熟人, 最为典型的例子就是包括那三位属于辛巴家族在内的主要直播带货主播在内的相关人员。
与之形成鲜明对比的是, 去年抖音平台上出现了54位知名达人, 他们在整整一年的时间里面涨粉数量都突破了这一千万大关, 这个数字相较于2021年明显增加了19个名额, 在这之中包含了不少都是因为在年初刚刚开始入驻就迅速崛起成为话题焦点的新兴黑马人物。
把情况比较一下的话, 快手这个平台上面那些特别有名的、大号级别的账号群体, 好像是正在出现一种固定不变的趋向, 新面孔想要冒出头来, 正变得越来越困难这件事情, 是显而易见的。
大家到处都能看到快手极速版在进行推广, 为什么这种增长焦虑会显得这么强呢?
根据2022年发布的年报内容, 快手公司在上一年度第四季度的日活跃用户数量与月活跃用户数量方面, 都取得了两位数的增长幅度, 而彼此之间建立互相关注关系的用户对数, 更是相较于上一年同期有了63.4%的增长, 总数累计达到了267亿对, 这种数据表现意味着快手在维持用户规模扩充的过程中, 并没有因为其整体用户基数的扩大而冲淡社区层面原有的增长速度, 其社区生态部分依然保持着足够充沛的活力。
可是, 从第三方平台QuestMobie的数据来观察的话, 快手这边用户的增加, 大部分是依靠了那个叫做极速版的应用程序带来的强烈推动力。与此同时, 快手主站的用户数量已经开始出现了达到顶峰的迹象。
虽然在第四个季度里, 快手用于营销费用的占比相比之前有所下降。但是因为基数比较大, 所以这笔钱的绝对数值仍然还在持续增长。即便现在整个公司的主要基调是减少成本和提高效率, 但是快手公司依然没有停止花费大量资金来获取新用户的那种增长方式。
不管是在微博上, 还是在贴吧里, 又或者是在街头巷尾、教室内部这些场所之中, 大家都能够看见快手极速版在进行那种各种手段都用到的、极其频繁的推广活动。
具体说在微博上面的话就是, 有些人会为了获取那几块钱的推广费用, 利用像狗头萝莉照片这样的事件里网民们产生的好奇心, 去诱骗用户点击下载安装了快手极速版这一款软件。
转到线下的情况而言, 快手公司安排在地面进行推广的工作人员已经不是像以前那样只是找个地方固定蹲守驻扎着了, 而是骑着摩托车到处移动找人主动询问对方是否曾经使用过快手极速版这个应用程式。为了把七日的留存数据给做好, 地推人员就还会在微信上头每天都提醒你去做那个刷视频打卡的事情。
在学校的方面, 有很多的学生也就不得不去下载快手极速版这个软件, 主要是为了能够看到学校所安排的那些课程, 还有讲座之类的东西。
它现在这样拼命地通过街头推广去获取新用户这一现象, 清楚地表明了身为行业老三的快手,在抖音和视频号的夹击之下, 是存在着增长焦虑感的。因为它的未来, 取决于它能否继续突破用户规模的那一层瓶颈, 只有突破了这一层, 未来的内容内循环以及商业内循环才是能够持续运转的。
今年的快手, 大家得看好了, 它肯定要面临着更厉害的用户增长方面的压力。为啥? 因为现在视频号那边的用户时长在不断地变长。然后, 它的用户黏性也在一点一点地变得更牢固。
所以, 跟内容调性差不多的快手, 就会首当其冲, 成为受影响最明显的那个。再一个情况是啥? 视频号的商业生态里面有私域这个特点, 这一条, 简直就是直接拿快手的“老铁经济”来做对手的, 完全是对着来的。
拼多多自己旗下的那个短视频业务叫做“多多视频”, 它的日活跃用户数量, 也就是我们简称为DAU的那个数字, 也在2023年的开始阶段突破了1.5亿, 这让拼多多成了一个增长得特别快, 但是又不太高调的参与者。
跟快手极速版是一样的情况, 拼多多用的方法是很简单并且很猛烈的用现金奖励来吸引新用户注册这种方法, 在短短一年时间里补贴给用户的总金额就已经接近到了10亿元这样一个数额了。
为了抵挡住其他那些做电商的短视频平台的进攻和冲击, “多多视频”在接下来的日子里还会继续投入大量的资源去发展这个业务, 这样一来, “多多视频”就很有可能会跟快手进行那种面对面的、直接的商业竞争这种局面出现。
快手把亏损的幅度往小了缩,这让投资者觉得它可能就要变成赚钱的状态了, 可是它在今年说不定要碰上一个更难打的那个仗。